Domain elektronikbastler.de kaufen?
Wir ziehen mit dem Projekt
elektronikbastler.de um.
Sind Sie am Kauf der Domain
elektronikbastler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektronikbastler.de kaufen?
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **

Ähnliche Suchbegriffe für Kompendium-zur-Abgeltungssteuer-ab
Top-Angebote
Produkte zum Begriff Kompendium-zur-Abgeltungssteuer-ab:
-
Buchners Kompendium Politik / Buchners Kompendium Politik Ausgabe ab 2018, Gebundene Ausgabe von Helmut Becker,Stephan Benzmann,Martin GrosseBuchners Kompendium Politik / Buchners Kompendium Politik Ausgabe Ab 2018, Gebundene Ausgabe Von Helmut Becker,stephan Benzmann,martin Grosse Hüttmann,hartwig Riedel,kersten Ringe, Buchner, C.c., 978-3-661-72002-9, Seitenanzahl: 52845,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Güntzel, Joachim: Kompendium zur VolkswirtschaftslehreKompendium zur Volkswirtschaftslehre , Grundwissen zu Verständnis und Gestaltung der Marktwirtschaft , Weitere ABS-Teile > Bremsen & Bremsenteile , Auflage: 1. Auflage, Erscheinungsjahr: 20240403, Produktform: Leinen, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Güntzel, Joachim, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: 15 Tabellen, 182 Abbildungen (darunter 11 farbige); 400 S., 171 Schwarz-Weiß- Abbildungen, 11 farbige Abbildungen, 15 Schwarz-Weiß- Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Economics / General, Keyword: Wirtschaftstheorie; Nationalökonomie; Mikroökonomische Theorie; Makroökonomische Theorie; Klassisch-neoklassisches Modell; Keynessches Modell; Theorie der Marktwirtschaft; Marktwirtschaftliche Prozesse; Wirtschaftspolitik, Fachschema: Wirtschaftstheorie~Makroökonomie~Ökonomik / Makroökonomik~Mikroökonomie~Ökonomik / Mikroökonomik~Wirtschaftspolitik, Fachkategorie: Makroökonomie~Mikroökonomie~Wirtschaftspolitik, politische Ökonomie, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 164, Höhe: 26, Gewicht: 698, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchners Kompendium Deutsche Literatur NEU / Kompendium Deutsche Literatur Ausgabe ab 2023, Gebundene Ausgabe von Stefan Beck,Barbara Bauer,AlenaBuchners Kompendium Deutsche Literatur Neu / Kompendium Deutsche Literatur Ausgabe Ab 2023, Gebundene Ausgabe Von Stefan Beck,barbara Bauer,alena Ebben,beate Wolfsteiner,michael Steinmetz, Buchner, C.c., 978-3-661-10000-5, Seitenanzahl: 36031,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
Top-Angebote
Produkte zum Begriff Kompendium-zur-Abgeltungssteuer-ab:
-
Buchners Kompendium Politik - neu / Buchners Kompendium Politik Ausgabe ab 2025, Gebundene Ausgabe von Helmut Becker,Stephan Benzmann,JohannesBuchners Kompendium Politik - Neu / Buchners Kompendium Politik Ausgabe Ab 2025, Gebundene Ausgabe Von Helmut Becker,stephan Benzmann,johannes Heuser,jennifer Mock,helmuth Müller, Buchner, C.c., 978-3-661-72003-6, Seitenanzahl: 59247,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchners Kompendium Politik / Buchners Kompendium Politik Ausgabe ab 2018, Gebundene Ausgabe von Helmut Becker,Stephan Benzmann,Martin GrosseBuchners Kompendium Politik / Buchners Kompendium Politik Ausgabe Ab 2018, Gebundene Ausgabe Von Helmut Becker,stephan Benzmann,martin Grosse Hüttmann,hartwig Riedel,kersten Ringe, Buchner, C.c., 978-3-661-72002-9, Seitenanzahl: 52845,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Güntzel, Joachim: Kompendium zur VolkswirtschaftslehreKompendium zur Volkswirtschaftslehre , Grundwissen zu Verständnis und Gestaltung der Marktwirtschaft , Weitere ABS-Teile > Bremsen & Bremsenteile , Auflage: 1. Auflage, Erscheinungsjahr: 20240403, Produktform: Leinen, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Güntzel, Joachim, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: 15 Tabellen, 182 Abbildungen (darunter 11 farbige); 400 S., 171 Schwarz-Weiß- Abbildungen, 11 farbige Abbildungen, 15 Schwarz-Weiß- Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Economics / General, Keyword: Wirtschaftstheorie; Nationalökonomie; Mikroökonomische Theorie; Makroökonomische Theorie; Klassisch-neoklassisches Modell; Keynessches Modell; Theorie der Marktwirtschaft; Marktwirtschaftliche Prozesse; Wirtschaftspolitik, Fachschema: Wirtschaftstheorie~Makroökonomie~Ökonomik / Makroökonomik~Mikroökonomie~Ökonomik / Mikroökonomik~Wirtschaftspolitik, Fachkategorie: Makroökonomie~Mikroökonomie~Wirtschaftspolitik, politische Ökonomie, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 164, Höhe: 26, Gewicht: 698, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Kompendium-zur-Abgeltungssteuer-ab
-
Buchners Kompendium Deutsche Literatur NEU / Kompendium Deutsche Literatur Ausgabe ab 2023, Gebundene Ausgabe von Stefan Beck,Barbara Bauer,AlenaBuchners Kompendium Deutsche Literatur Neu / Kompendium Deutsche Literatur Ausgabe Ab 2023, Gebundene Ausgabe Von Stefan Beck,barbara Bauer,alena Ebben,beate Wolfsteiner,michael Steinmetz, Buchner, C.c., 978-3-661-10000-5, Seitenanzahl: 36031,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
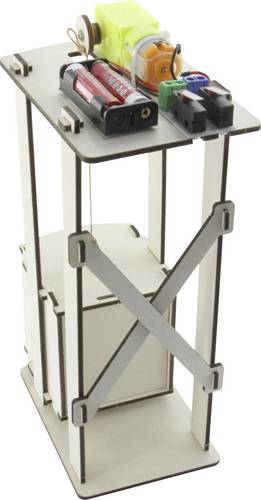
Sol Expert 19550 Motorbetriebener Fahrstuhl Elektronik, Experimente, Basteln, Physik Bausatz ab 14 JahreMit den Bauteilen dieses Holz-Bausatzes lässt sich ein toller Fahrstuhl aufbauen. Dank einer batteriebetriebenen Hebe- und Senkfunktion, lässt sich die Kabine des Lifts hoch und wieder herunter bewegen. Ermöglicht wird dies, mit dem im Set befindlichen Motor. Die Batterien (2x AAA) sind nicht im Lieferumfang enthalten. Der Aufzug besteht aus insgesamt 60 hochpräzisen Einzelteilen, die alle per Lasercutter passgenau ausgeschnitten wurden. Die somit entstandene hohe Qualität der Bauteile, sowie die detaillierte Anleitung, sorgen für ein tolles Aufbauergebnis. Und das ganz ohne Kleber und lästiges Nachbearbeiten der Holzteile mit dem Schmirgelpapier. Löten ist nicht erforderlich. Alle notwendigen Kabelverbindungen werden mit Schraubklemmen realisiert. Der Fahrstuhl hat eine Größe von 180 x 180 x 70 mm, sorgt für viel Bastelspaß bei großen und kleinen Konstrukteuren und dank modernster Fertigungstechnik, bleibt das erhoffte Erfolgserlebnis nicht aus. So macht Basteln Spaß und "Begreifen" wird zum Kinderspiel.8,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
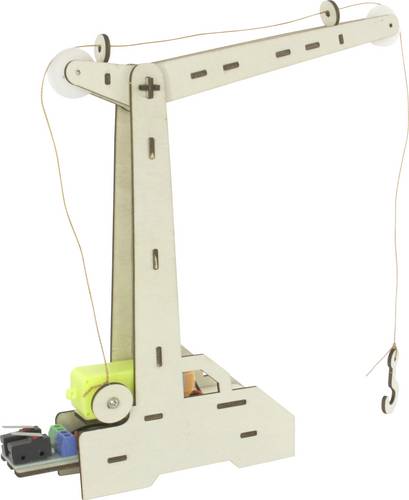
Sol Expert 19590 Motorbetriebener Kran Elektronik, Experimente, Basteln, Physik Bausatz ab 14 JahreMit den Bauteilen dieses Holz-Bausatzes lässt sich ein toller Kran aufbauen. Dank der batteriebetriebenen Hebe- und Senkfunktion, kann der Kran Lasten anheben und wieder herunter fahren. Ermöglicht wird dies, mit dem im Set befindlichen Motor mit Getriebe. Der Kran besteht aus insgesamt 27 hochpräzisen Einzelteilen, die alle per Lasercutter passgenau ausgeschnitten wurden. Die somit entstandene hohe Qualität der Bauteile, sowie die detaillierte Anleitung, sorgen für ein tolles Aufbauergebnis. Und das ganz ohne Kleber und lästiges Nachbearbeiten der Holzteile mit dem Schmirgelpapier. Löten ist nicht erforderlich. Alle notwendigen Kabelverbindungen werden mit Schraubklemmen verbunden. Der Kran hat eine Größe von 240 x 240 x 40 mm, sorgt für viel Bastelspaß bei großen und kleinen Konstrukteuren und dank modernster Fertigungstechnik, bleibt das erhoffte Erfolgserlebnis nicht aus. So macht Basteln Spaß und "Begreifen" wird zum Kinderspiel. Das Produkt ist batteriebetrieben (2 x AAA, nicht im Lieferumfang enthalten)8,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.